לא חסר לנו סיפורי "אימה" על אנשים שאיבדו המון כסף בשוק ההון ותמיד יש את הדוד הרחוק שאיבד פעם את הבית כי הוא שיחק\הימר...
תובנות מרכזיות מהמאמר:
3 נקודות זהב שכדאי לקחת איתכם מהקריאה
הבנה עמוקה: היכרות עם עקרונות הבסיס של פסיכולוגיית השקעות מאפשרת קבלת החלטות שקולה ומושכלת.
ראייה ארוכת טווח: התמדה, משמעת עצמית והימנעות מטעויות נפוצות מניבות את התוצאות הטובות ביותר.
פעולה מעשית: יש לבחון את המצב האישי וליישם את הכלים בהתאם לצרכים ולמטרות שלכם.
לא חסר לנו סיפורי "אימה" על אנשים שאיבדו המון כסף בשוק ההון ותמיד יש את הדוד הרחוק שאיבד פעם את הבית כי הוא שיחק\הימר במניות. בואו נתחיל הפוך, ידעתם ש-39% מכל החברות שמונפקות בבורסה חוות דבר שנקרא "הפסד קטסטרופלי", מה זה אומר? שמחיר המנייה נופל ביותר מ-50% ולעולם לא חוזר לערך המקורי שלו.
מה שמעלה את השאלה, אולי שוק ההון זה באמת קזינו?
מצד אחד, המחקר מראה שכמעט 40% מכל החברות קורסות ולא מתאוששות אבל מצד שני כשאנחנו מסתכלים על מדד ה-s&p500 (לדוגמה) אנחנו רואים שהוא כן עולה לאורך זמן. למה זה ככה?
מספר סיבות טובות למה מדדים עולים לאורך זמן
1
פיזור עסקי וסקטוריאלי רחב - אנחנו לא משקיעים בחברה אחת, אנחנו משקיעים במאות חברות, אנחנו לא משקיעים רק בסקטור אחד, אנחנו משקיעים בעשרות סקטורים. אם חברה אחת תפשל/תקרוס או אם עכשיו יקרה משהו בעולם שיפגע בסקטור מסויים אז זה פחות ישפיע עלינו.
2
שוק גלובלי - החברות המובילות במדדים לא עושות עסקים רק איפה שהן נסחרות אלא בכל העולם, אפל מוכרת אייפונים בכל העולם ואנשים אוכלים מקדולנס בכל העולם וכו..
3
גידול באוכלוסיה - ניתן לראות שככל שיש יותר אנשים בעולם, המדדים עולים בהתאם, וזה מאוד הגיוני. יותר אנשים-> יותר לקוחות/צרכנים -> יותר רווח לחברות-> המדדים עולים
4
ניפוי עצמאי - יש במדדים מנגנון בחירת מניות לפי שווי שוק מאוד מוצלח, ככל שחברה יותר רווחית, יותר גדולה, ככה היא תקבל משקל גבוה יותר במדד ותשפיע עליו יותר, ככל שחברה פחות רווחית והשווי שוק שלה נקטן היא תהווה פחות משקל מהמדד ותשפיע עליו פחות. חברות יכולות גם לצאת מהמדד ותכנס החברה הבאה במקומה. מה זה נותן לנו? בטווח הארוך אנחנו תמיד נשארים עם החברות הכי מוצלחות ורווחיות.
כמה אפשר להרוויח?
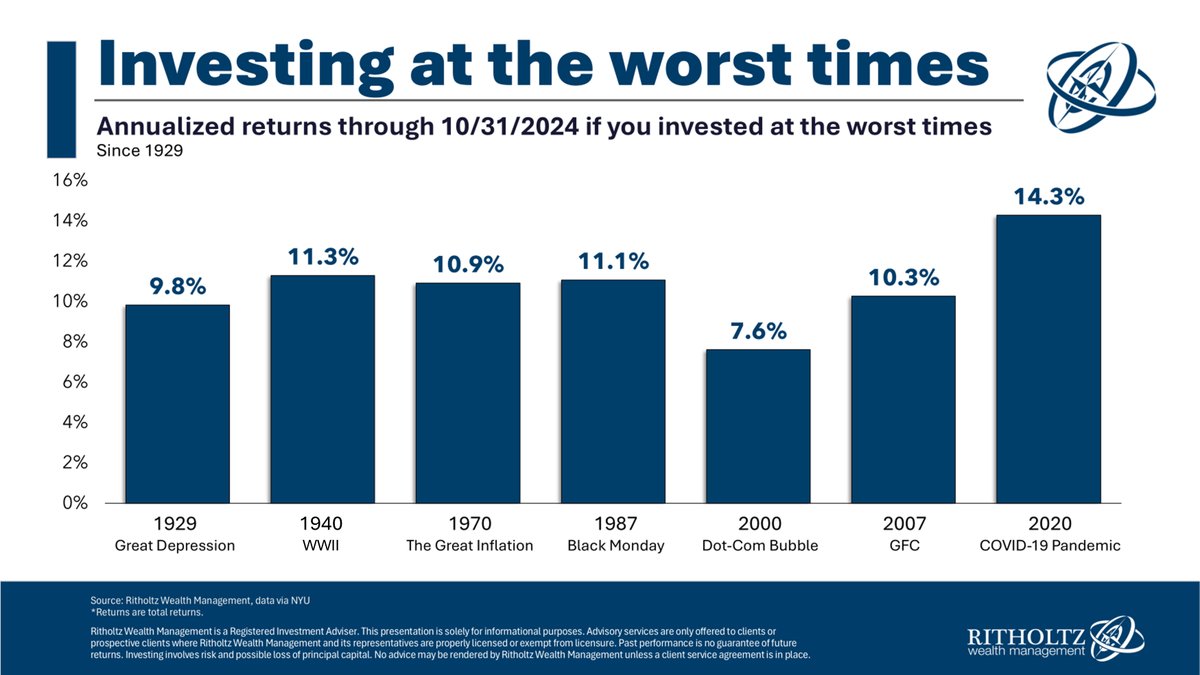
היסטורית, מדדי מניות מובילים נתנו תשואה שנתית ממוצעת של 10% בואו נתעכב שנייה על המילה ממוצעת, זה ממש לא 10% כל שנה ברזל, זה אומר ששנה אחת אנחנו ב-23+ ושנה אחרת ב-13- ושנה אחרת 8+ ושנה אחרת 11- וככה הלאה (רכבת הרים) אבל, אם נסתכל אחורה על תקופות ארוכות (20/30 שנה והלאה) זה כאילו עשינו 10% כל שנה.
כמה אפשר להפסיד?
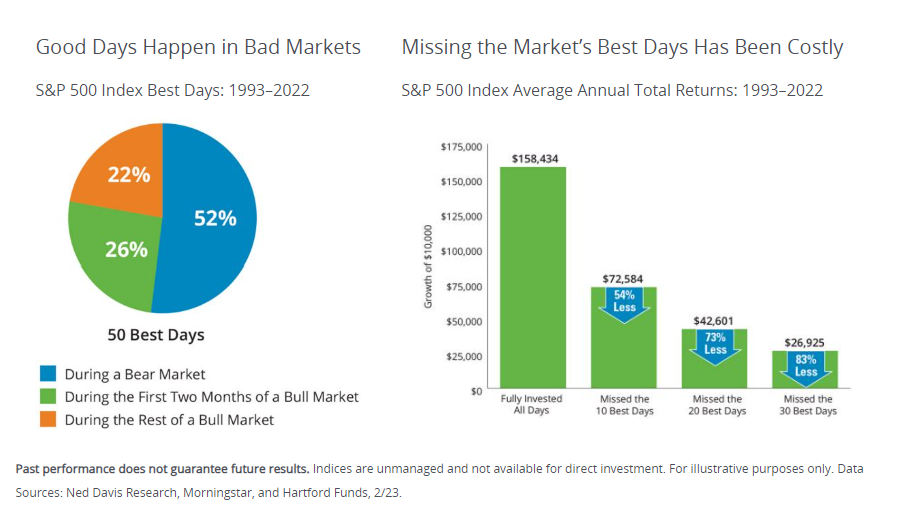
משברים בשוק ההון היו ויהיו גם בעתיד, וזה בהחלט אפשרי לראות את התיק שלכם צולל ב- 30%/40%/50%, מה שחשוב זה לא לבצע טעויות שנובאות מפחד. צריך להבין במה אתם משקיעים, לזכור שזה לטווח ארוך ולהתמיד באסטרגטיית ההשקעות שלכם.
מה הסיכוי שתצאו מופסדים?
ככל שמשך זמן ההשקעה ארוך יותר כך הסיכון להפסיד הולך וקטן, לא קרה מעולם שבהשקעה במדד ל-15 שנה היינו יוצאים מופסדים.
ישנם עוד יתרונות רבים שרק אציין ולא אתעמק בפוסט זה
דחיית מס (לא קופצים בין השקעות אז לא צריך לשלם מס כל פעם, רק עוד הרבה הרבה שנים ובנתיים נהנה מהריבית דריבית)
סיכום,
לדעתי, השקעה במדדים זה לא קזינו ולא הימורים, השקעה פאסיבית במדדי מניות זאת כנראה הדרך הפשוטה, הזולה והרווחית ביותר כשאנחנו מדברים על השקעות לטווח ארוך בשוק ההון. הגישה הפאסיבית דורשת מאיתנו שלב למידה קצר, התעסקות מועטה אבל יכולת התמדה גבוהה ולאורך זמן ארוך.
רוצים ליווי אישי בבניית התיק שלכם?
בואו נעשה סדר ונתאים אסטרטגיה אישית
תכנון פיננסי אובייקטיבי 100% – ללא ניגוד עניינים, ללא דמי ניהול מנופחים ובגובה העיניים.
המידע המובא במאמר זה הינו לידיעה כללית והעשרה בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס, המלצה לביצוע פעולות בניירות ערך או תחליף לייעוץ פיננסי אישי המותאם לצרכיו האישיים של כל אדם. שיר כהן אינו בעל רישיון לייעוץ השקעות או ייעוץ פנסיוני לפי חוק הסדרת העיסוק. כל פעולה הנעשית על סמך המידע במאמר היא על אחריותו הבלעדית של הקורא.