פסיכולוגיית השקעות והתנהגות3 דק' קריאה23 בינואר 2025
שתף בוואטסאפ

לתזמן את השוק יעלה לכם הרבה מאוד כסף!

אל תנסו לתזמן את השוק
לתזמן את השוק יעלה לכם הרבה מאוד כסף!

תובנות מרכזיות מהמאמר:

3 נקודות זהב שכדאי לקחת איתכם מהקריאה

הבנה עמוקה: היכרות עם עקרונות הבסיס של פסיכולוגיית השקעות מאפשרת קבלת החלטות שקולה ומושכלת.
ראייה ארוכת טווח: התמדה, משמעת עצמית והימנעות מטעויות נפוצות מניבות את התוצאות הטובות ביותר.
פעולה מעשית: יש לבחון את המצב האישי וליישם את הכלים בהתאם לצרכים ולמטרות שלכם.

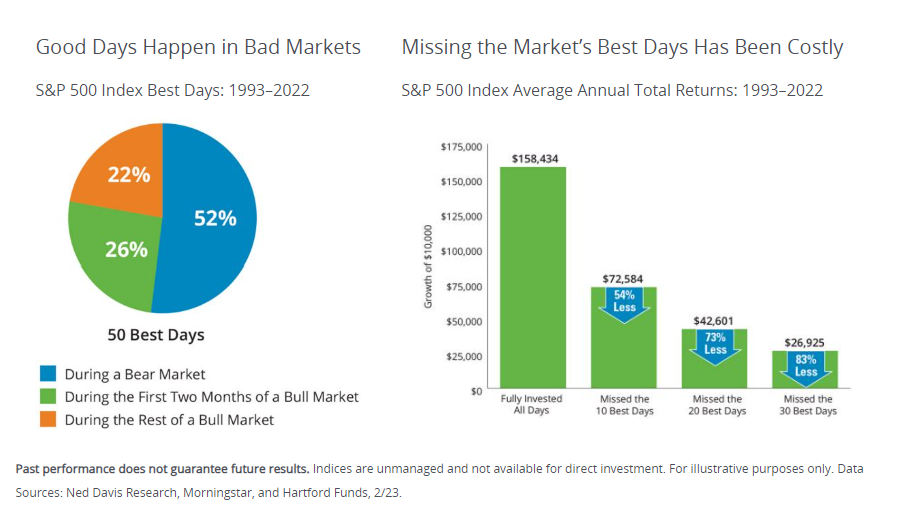
כשאנחנו מדברים על תזמון שוק הכוונה היא לנסות להבין מתי השוק בשיא שלו וכדאי למכור ומתי הוא סיים לרדת, הוא נמצא בתחתית וכדאי לקנות. תזמון שוק גם יכול להתבטא במעבר ממסלול מנייתי למסלול סולידי יותר ולהפך במוצרים המנוהלים. אם תסתכלו בתמונה אתם תראו מה ההשפעה של "פספוס הימים הטובים ביותר" בהשקעה במדד S&P 500 ב-30 שנה האחרונות.

פספסת את  10 הימים הטובים ביותר -  התשואה נחתכה ב-54%
פספסת את 20 הימים הטובים ביותר - התשואה נחתכה ב-73%
פספסת את 30 הימים הטובים ביותר - התשואה נחתכה ב-83%

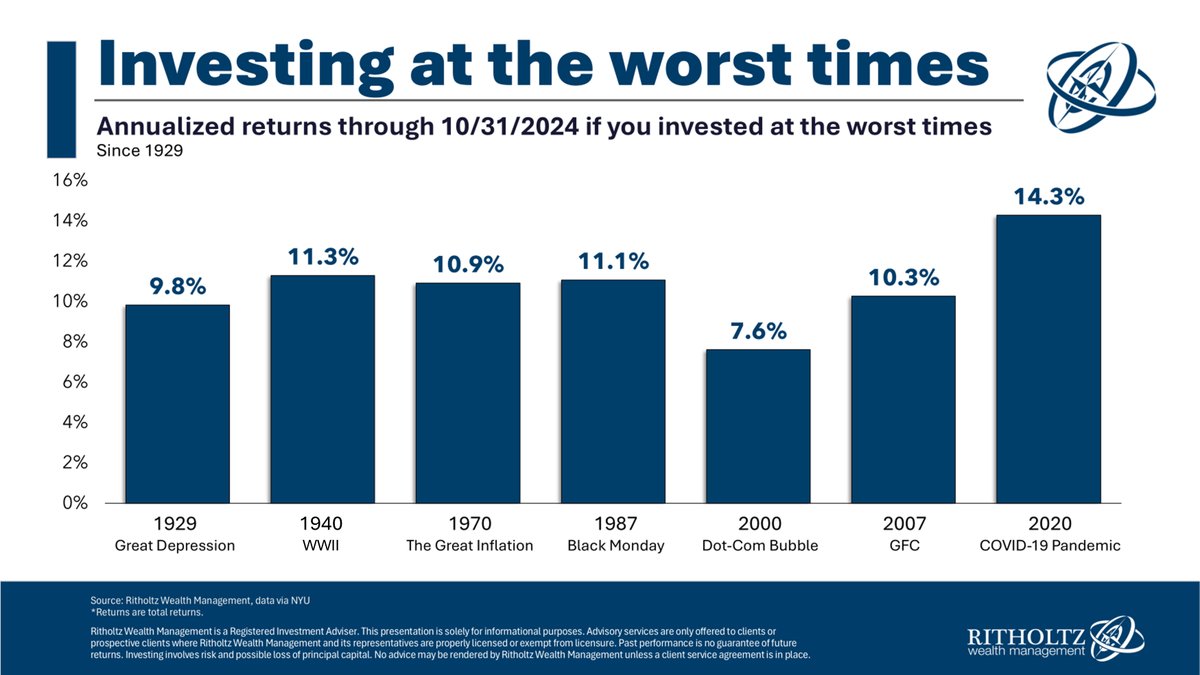
שוק ההון הוא לא צפוי ומושפע מהרבה מאוד גורמים. הבעיה אצלנו בני האדם היא שאנחנו ניזונים מהתקשורת - אנחנו רואים שהבורסה עולה ושוברת שיאים חדשים -> יש לנו FOMO אנחנו רוצים גם אז אנחנו נכנסים לשוק. התחיל משבר חדי הקרן המעופפים והבורסה בנפילות, זה מפחיד, הכותרות זועקות ואנחנו רואים הכל אדום -> אנחנו מושכים את הכסף.

מה קרה כאן בעצם?

קנינו ביקר (לאחר העליות) ומכרנו בזול (לאחר הירידות) בדיוק ההפך ממה שאנחנו רוצים לעשות! אני מסכים שברגע שמתחילות ירידות הראש שלנו אומר "בוא נציל את מה שאפשר ונחזור אחרי שהשוק יתאושש" אבל בואו אני אציג לכם עוד נתון מעניין. רוב "הימים הטובים ביותר" נמצאים דווקא בתקופות משבר! (בתחתית) מסקנות שלי, משברים היו ומשברים עוד יהיו, מה שחשוב זה להישאר בתוכנית המקורית שלנו, כל עוד טווח זמן ההשקעה הוא ארוך ואין שימוש לכסף בזמן הקרוב עדיף לא לנסות לתזמן את השוק, זה יכול לעלות לכם הרבה מאוד כסף.
מקור

רוצים ליווי אישי בבניית התיק שלכם?

בואו נעשה סדר ונתאים אסטרטגיה אישית

תכנון פיננסי אובייקטיבי 100% – ללא ניגוד עניינים, ללא דמי ניהול מנופחים ובגובה העיניים.

שיחת היכרות בוואטסאפ
שיר כהן

שיר כהן

תכנון פיננסי עצמאי

נעים להכיר, אני מלווה משפחות ויחידים בהשקעות פסיביות עצמאיות, סדר פיננסי וחיסכון בדמי ניהול – בגובה העיניים, בשפה פשוטה וללא ניגוד עניינים.

מצאתם ערך במאמר? שתפו עם חברים:
שתף בוואטסאפ
הבהרה משפטית וגילוי נאות:

המידע המובא במאמר זה הינו לידיעה כללית והעשרה בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס, המלצה לביצוע פעולות בניירות ערך או תחליף לייעוץ פיננסי אישי המותאם לצרכיו האישיים של כל אדם. שיר כהן אינו בעל רישיון לייעוץ השקעות או ייעוץ פנסיוני לפי חוק הסדרת העיסוק. כל פעולה הנעשית על סמך המידע במאמר היא על אחריותו הבלעדית של הקורא.

מאמרים נוספים לקריאה

לכל המאמרים