מהו בעצם סיכון? עבור רובנו, התשובה פשוטה: האפשרות שנפסיד כסף. בעולם ההשקעות האמונה הרווחת גורסת שהזמן הוא המרפא הטוב ביותר – שככל שנטפס גבוה יותר על ציר השנים, הסיכון יירד והשוק "יתקן את עצמו". אבל כשצוללים לעומק, מגלים שהזמן הוא לא קוסם, הוא שותף מורכב שמשנה את צורת הסיכון, לפעמים בדרכים שקשה לנו לראות.
למה הימור חוזר לא תמיד בטוח יותר?
דמיינו הצעה פשוטה: הטלת מטבע שבה תרוויחו 150 דולר אם תצדקו ("עץ"), ותפסידו 100 דולר אם תטעו ("פלי"). התוחלת כאן חיובית בבירור, אבל אתם מסרבים, כי הכאב של אובדן 100 דולר בבת אחת מאיים עליכם יותר מאשר השמחה שברווח. כעת, מציעים לכם לבצע את אותו הימור בדיוק אבל 100 פעמים ברצף. האינטואיציה לוחשת שזה "בטוח יותר", כי הרי ב-100 פעמים הסטטיסטיקה חייבת להתיישר. זה נכון – ההסתברות שתסיימו בהפסד כלשהו בסיכום הכולל אכן צונחת דרמטית.
אז למה הכלכלנים טוענים שזה עדיין מסוכן?
הם מבקשים מאיתנו להסתכל לא על הסיכוי להפסיד, אלא על עוצמת ההפסד שאנחנו עלולים להגיע אליו. בהימור בודד, אתם מסכנים רק 100 דולר. ב-100 הימורים, אם המזל ילך נגדכם – וזה קורה לעיתים נדירות אך כואבות (לדוגמה 35 ניצחונות ו-65 הפסדים) – אתם עלולים למצוא את עצמכם בבור של 1,250 דולר בכיס. הזמן מקטין את ההסתברות להפסד, אך הוא מגדיל את עוצמת ההפסד הפוטנציאלי במקרה של תרחיש קיצון. במקום הרבה הפסדים קטנים ויומיומיים, הוא יוצר מצב שבו טווח התוצאות האפשריות מתרחב, וההפסד (נדיר ככל שיהיה) עלול להיות גדול והרסני הרבה יותר.
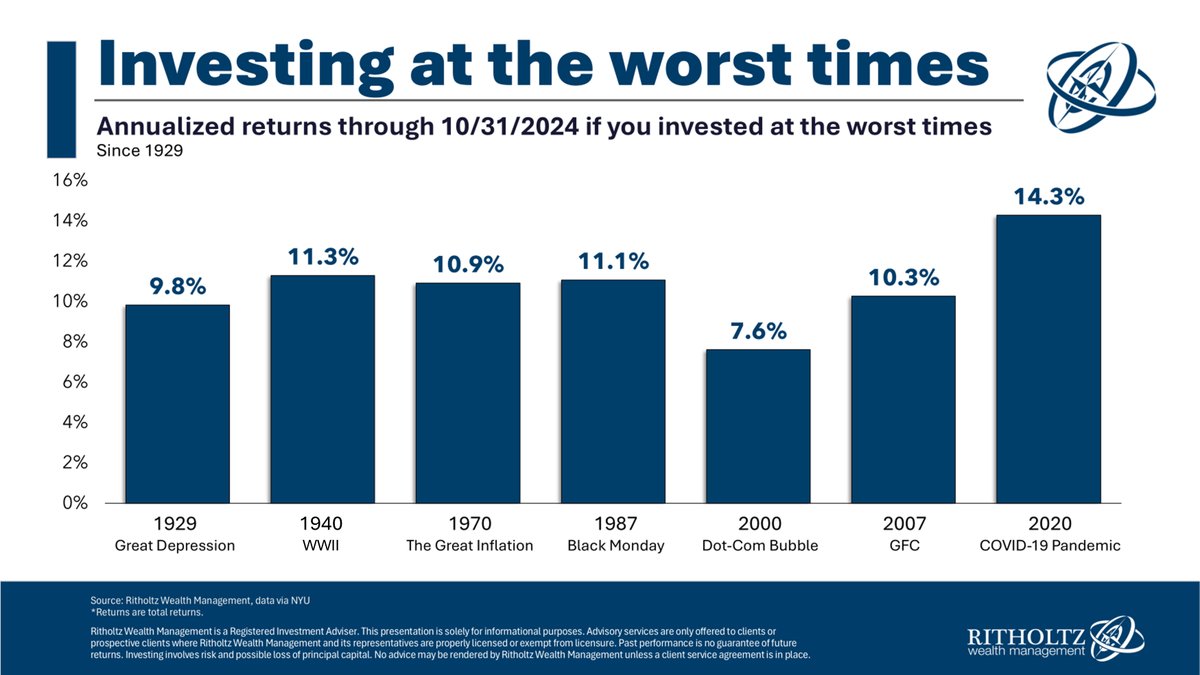
הכוח של הצמיחה והתיקון בצד השני של הזירה ניצבת תפיסה אופטימית יותר. היא טוענת ששוק ההון אינו קזינו ואינו סדרה של מספרים אקראיים (לפחות לא בטווח הארוך). אלא השוק הוא תמונה של הכלכלה הריאלית – של חברות שמייצרות מוצרים, מעסיקות עובדים ושואפות להרוויח. כאן פועל הרעיון שבטווח הארוך, הגידול בפריון וברווחי החברות הופך לדומיננטי יותר מהתנודתיות המקרית של המחירים. הנתונים ההיסטוריים מגבים זאת: בטווחים של 20 שנה ומעלה, מניות הניבו כמעט תמיד תשואה ריאלית חיובית. עבור מי שמאמין בכך, הזמן הוא אכן הגורם שמוריד את חוסר הוודאות, כי בטווח הארוך הצמיחה האנושית נוטה לנצח את התנודות האקראיות.
למה 30% ירידה אינם שווים לכולם?
הדרך ליישב את הסתירה בין המתמטיקה הקרה לאופטימיות ההיסטורית עוברת דרך מושג המפתח: הון אנושי. הון אנושי הוא ערך המשכורות העתידיות שתרוויחו עד הפרישה. בואו נראה איך ירידה של 30% בשוק המניות משפיעה על שני משקיעים שונים לגמרי:
ניר (בן 25): יש לו 50,000 ש"ח בתיק ההשקעות. ירידה של 30% "מוחקת" לו 15,000 ש"ח. זה מרגיש רע, אבל לניר יש עוד 40 שנות עבודה. במונחים כלכליים, התיק שלו הוא רק חלק זעיר מהעושר הכולל שלו. ההון האנושי של ניר הוא נכס יציב שמתנהג כמו "אג"ח" ומאפשר לו לספוג את התנודות בעזרת המשכורת, ואפילו לנצל את המחירים הזולים כדי לקנות עוד.
שלמה (בן 65): הוא פורש מחר עם 2,000,000 ש"ח בתיק. ירידה של 30% מוחקת לו 600,000 ש"ח. לשלמה אין יותר הון אנושי – הוא לא יכול לעבוד עוד 30 שנה כדי לשפר את מצבו הכלכלי. עבורו, ההפסד הוא איום קיומי בגלל "סיכון סדר התשואות", הוא חייב למשוך כסף מהתיק כדי לחיות בדיוק כשהשוק בשפל. פעולה זו "מקבעת" את ההפסד, הופכת הפסד על הנייר להפסד סופי ומונעת מהתיק את היכולת להשתקם בעתיד.
מדוע בכל זאת גם שלמה חייב מניות?
כאן מגיע הטוויסט בעלילה. אם שלמה כל כך פגיע, למה הגישה המקובלת קובעת שהוא עדיין חייב להחזיק חשיפה משמעותית למניות בפרישה? התשובה היא שישנו סיכון שלישי, מפחיד לא פחות: סיכון אריכות הימים – הסיכון שנחיה יותר מדי זמן והכסף פשוט ייגמר. אם שלמה ישים את כל כספו בנכסים "בטוחים" (כמו מזומן או אג"ח), התנודתיות שלו תהיה נמוכה, אבל הכסף שלו לא יצמח. האינפלציה והמשיכות החודשיות יאכלו את התיק במהירות, והוא ימצא את עצמו ללא כוח קנייה בגיל מתקדם. עבור הפורש, המניות הן לא נכס "בטוח", אלא הדרך היחידה להבטיח שהכסף יצמח מהר יותר ממה שהוא מוציא אותו ומקצב עליית המחירים.
תובנות למחשבה הזמן אינו מעלים את הסיכון באופן אבסולוטי, הוא רק מחליף סיכון אחד באחר. בגיל 25, הסיכון הגדול ביותר הוא שתפחדו מהשוק ותפספסו את כוח הצמיחה. בגיל פרישה, הסיכון הגדול ביותר הוא שתהיו תלויים אך ורק בתיק המניות שלכם ללא שום שכבות הגנה. לצעירים: השקיעו במניות בחוזקה, אך זכרו שהנכס הגדול ביותר שלכם הוא היכולת לייצר כסף. השליטה בהוצאות והגמישות ברמת החיים הן אלו שמאפשרות לכם לא רק לצלוח ירידות בשלום, אלא לנצל אותן כדי להמשיך לקנות כשזול.
לפורשים: אל תברחו מהמניות, אך החזיקו גם מאגר של "נכסים בטוחים" לכמה שנים. זה יאפשר לכם להימנע ממכירת מניות בזמן ירידות ולא יאלץ אתכם לקבע הפסדים כואבים. הזמן הוא שותף נהדר, אבל הוא דורש מאיתנו להבין שסיכון לא נעלם – הוא פשוט משנה את פניו ככל שאנחנו מתבגרים.