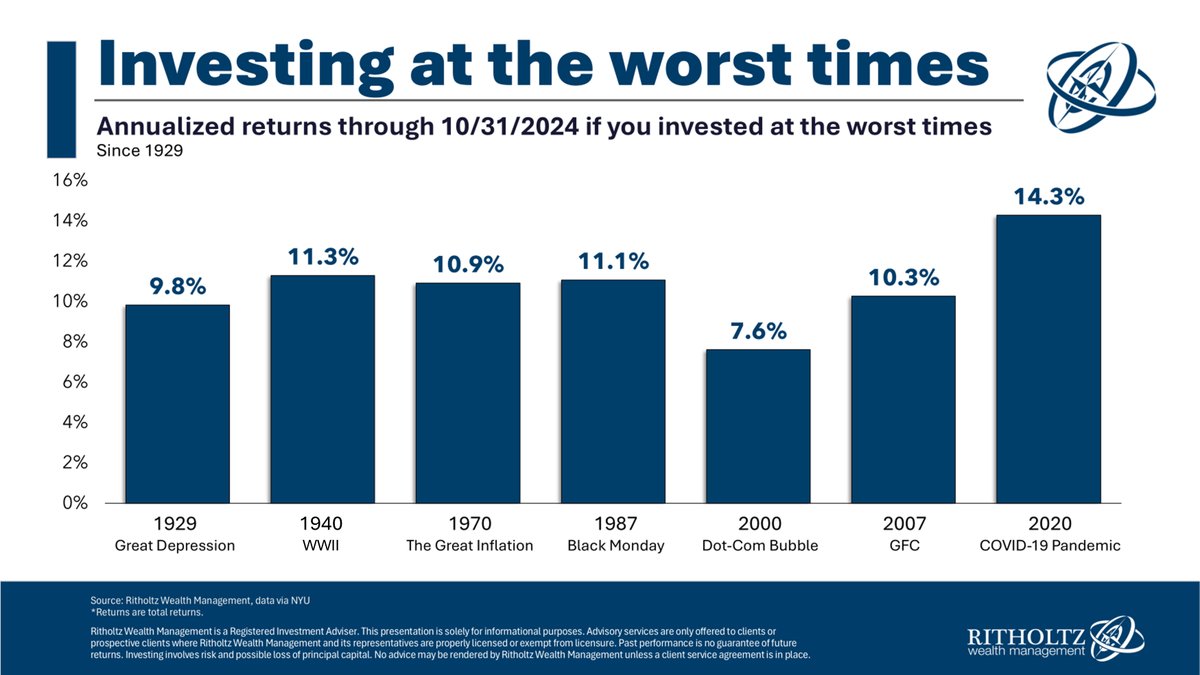
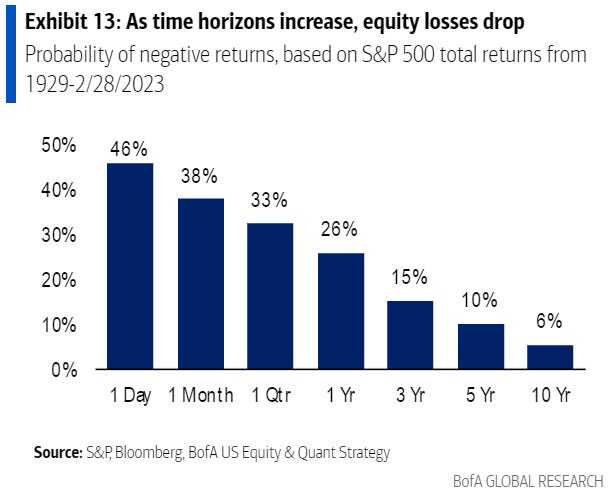
בתמונה אתם יכולים לראות מה הסבירות שתצאו מופסדים בהשקעה במדד S&P 500 לפי זמנים שונים. ניתן לראות בבירור שככל שמשך זמן ההשקעה ארוך יותר הסיכון פוחת משמעותית, הסבירות להפסיד כסף נופלת מ-46% בהשקעה ביום בודד ל-6% בלבד בהשקעה ב-10 שנים. זה דבר שחשוב להתייחס אליו בניהול הסיכונים שלנו - כשאנחנו מנסים למצוא השקעה לטווח זמן מסויים אנחנו צריכים להבין מה הסיכון שאנחנו לוקחים על עצמינו (אני מדגיש שפה מדובר על הסיכוי לצאת מופסד, לא כמה מופסד)
אז בהשקעה במדד מניות לשנה אחת יש סיכוי של 26% שנסיים את השנה עם פחות כסף ממה ששמנו, ב-5 שנים זה כבר ירד ל-10% סיכוי וב10 שנים אנחנו כבר ב-6% סיכוי שנצא מופסדים. (לא מופיע בתמונה אבל לאחר 15 שנה הסיכוי שנצא מופסדים שואף ל-0%) כמובן שהנתונים האלה זה סטטיסטיקה מהעבר ולא אומר כלום על העתיד, אבל אנחנו רואים איך שוק ההון התמודד עם משברים שהיו בעבר ואפשר להניח שהוא יתמודד גם עם המשברים שיהיו בעתיד באופן יחסית דומה.
חשוב לדעת
הנתונים שאתם רואים מדברים על השקעה חד פעמית, כלומר שאם המשכתם להכניס כסף לתיק ההשקעות שלכם הסטטיסטיקה רק משתפרת לטובתכם. עכשיו תעלה לכם השאלה "יש לי סכום X להשקיע ואני מתלבט אם להכניס את כולו בפעם אחת או במנות קטנות לאורך זמן" עניתי על השאלה כאן
אם נסכם, תזכרו שהשקעה בשוק ההון זה מרתון ולא ספרינט, אנחנו משקיעים במדד לטווח הארוך כיוון שאנחנו מאמינים ביכולת של הכלכלה העולמית להמשיך לצמוח ושיהיו חברות מצויינות שייצרו רווחים לבעלי המניות שלהם. אנחנו:)