בניית תיק השקעות פסיבי3 דק' קריאה23 בספטמבר 2025
שתף בוואטסאפ

להשקיע את הכסף בבת אחת או להכניס אותו במנות קטנות לאורך זמן?

יש לכם סכום גדול שאתם רוצים להשקיע ומתלבטים אם להשקיע את כולו ישר או לאט לאט? קראו כאן!
להשקיע את הכסף בבת אחת או להכניס אותו במנות קטנות לאורך זמן?

תובנות מרכזיות מהמאמר:

3 נקודות זהב שכדאי לקחת איתכם מהקריאה

בממוצע הכנסה חד פעמית עשתה 7.8% תשואה עודפת על פני מיצוע.
ראייה ארוכת טווח: התמדה, משמעת עצמית והימנעות מטעויות נפוצות מניבות את התוצאות הטובות ביותר.
פעולה מעשית: יש לבחון את המצב האישי וליישם את הכלים בהתאם לצרכים ולמטרות שלכם.

שאלה שחוזרת עלייה פעמים רבות.

מבחינה מחקרית

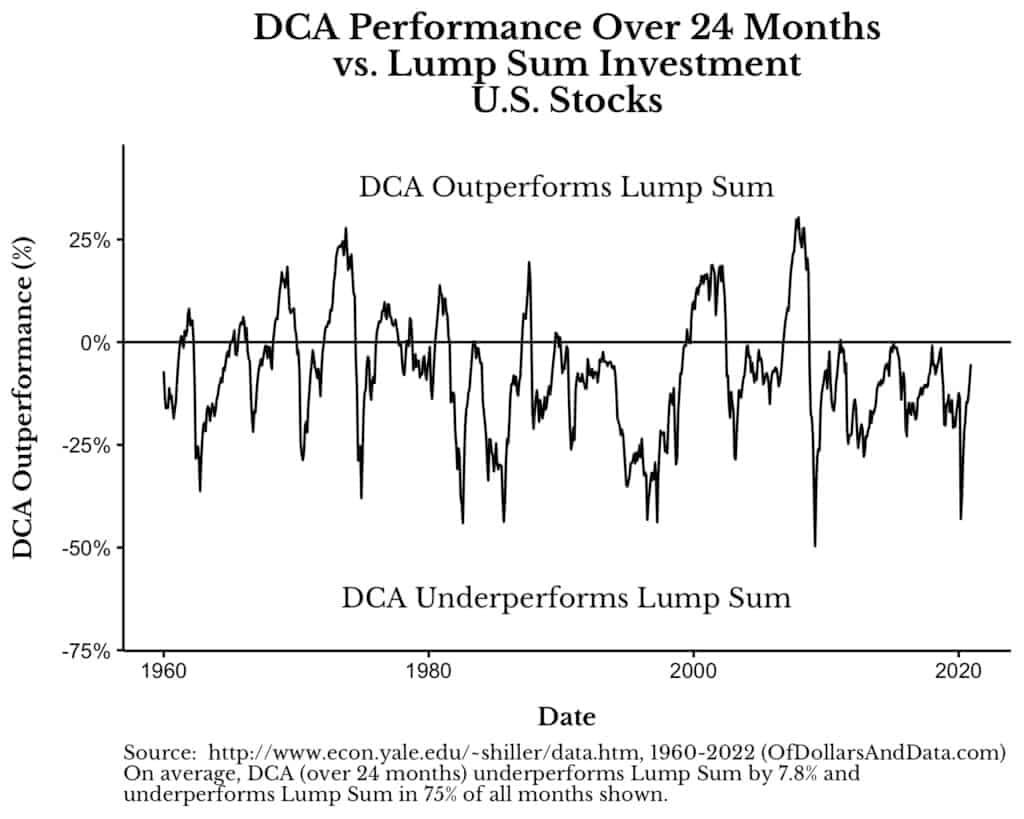
ב-75% מהמקרים עדיף היה להכניס את הכסף בפעם אחת מאשר להכניס במנות קטנות.

בתמונה: מעל הקו זה מתי השקעה במיצוע של שנתיים השיגה תשואה עודפת על פני הכנסה חד פעמית ומה שמתחת לקו זה מתי השקעה חד פעמית השיגה תשואה עודפת על פני מיצוע.

ניתן לראות שיש תקופות שהשקעה חד פעמית השיגה 50% תשואה עודפת מאשר השקעה במיצוע ויש תקופות שמיצוע השיג 25% תשואה עודפת מאשר הכנסה חד פעמית.

‏בממוצע הכנסה חד פעמית עשתה 7.8% תשואה עודפת על פני מיצוע.

מבחינה אנושית

נצא מנקודת הנחה שהמטרה של המשקיע היא בסופו של דבר להכניס את כל הכסף לשוק ההון. כאשר אנחנו מכניסים את הכסף במנות קטנות זה כמו לרכוש ביטוח, אנחנו מוכנים "לשלם" תשואה פוטנציאלית בשביל להגן על עצמנו בטווח הקצר (במהלך זמן המיצוע).

למה זה מגן עלינו?

כי מזומן הוא הרבה פחות תנודתי מאשר מניות או אגחים. מיצוע זה לרוב עניין פסיכולוגי - מפחיד להכניס סכומים גדולים בבת אחת כי מי יודע מה יהיה מחר בבוקר. בסופו של יום משקיע צריך לחיות בשלום עם ההשקעות שלו ולא לא להצליח לישון בלילה אם השוק יקרוס מחר, אם אתם כן במצב הזה סימן:

1
שאתם כנראה באחוז חשיפה מנייתית גבוהה מדי בשבילכם
2
‏זה כסף שאתם צריכים ולהפסיד אותו (על הנייר בטווח הקצר) יפגע בכם.

הדעה שלי

הכסף שאתם מייעדים להשקעה לטווח ארוך (10/15 שנים ומעלה) אין בעיה להכניס בפעם אחת כי לא אמור לעניין אתכם מה קורה מחר בבוקר ואתם לא זקוקים לו למחיה השוטפת. אם פסיכולוגית קשה לכם להכניס בפעם אחת זה בסדר גמור, תמצעו. אבל לפחות תשימו בנתיים את הכסף בקרן כספית או פקדון בנקאי ותפרישו משם לתיק ההשקעות. להשאיר כסף במזומן זה גם השקעה, השקעה מאוד גרועה, מבטיחים לכם הפסד שנתי ממוצע של 2-3% וכיום 5%.

מקווה שעזרתי מעט למתלבטים מקור
רוצים ליווי אישי בבניית התיק שלכם?

בואו נעשה סדר ונתאים אסטרטגיה אישית

תכנון פיננסי אובייקטיבי 100% – ללא ניגוד עניינים, ללא דמי ניהול מנופחים ובגובה העיניים.

שיחת היכרות בוואטסאפ
שיר כהן

שיר כהן

תכנון פיננסי עצמאי

נעים להכיר, אני מלווה משפחות ויחידים בהשקעות פסיביות עצמאיות, סדר פיננסי וחיסכון בדמי ניהול – בגובה העיניים, בשפה פשוטה וללא ניגוד עניינים.

מצאתם ערך במאמר? שתפו עם חברים:
שתף בוואטסאפ
הבהרה משפטית וגילוי נאות:

המידע המובא במאמר זה הינו לידיעה כללית והעשרה בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס, המלצה לביצוע פעולות בניירות ערך או תחליף לייעוץ פיננסי אישי המותאם לצרכיו האישיים של כל אדם. שיר כהן אינו בעל רישיון לייעוץ השקעות או ייעוץ פנסיוני לפי חוק הסדרת העיסוק. כל פעולה הנעשית על סמך המידע במאמר היא על אחריותו הבלעדית של הקורא.

מאמרים נוספים לקריאה

לכל המאמרים