בניית תיק השקעות פסיבי4 דק' קריאה12 בינואר 2025
שתף בוואטסאפ

סיכון מול תשואה

האם יותר סיכון שווה יותר תשואה ופחות סיכון שווה פחות תשואה? בואו נראה
סיכון מול תשואה

תובנות מרכזיות מהמאמר:

3 נקודות זהב שכדאי לקחת איתכם מהקריאה

בהשקעה ל-5 שנים יש 11% סיכוי לקבלת תשואה שלילית
בהשקעה ל-10 שנים יש 5% סיכוי לקבלת תשואה שלילית
בהשקעה ל-15 שנה לא קרה מעולם שהיית מקבל תשואה שלילית (כולל התחשבות באינפלציה)

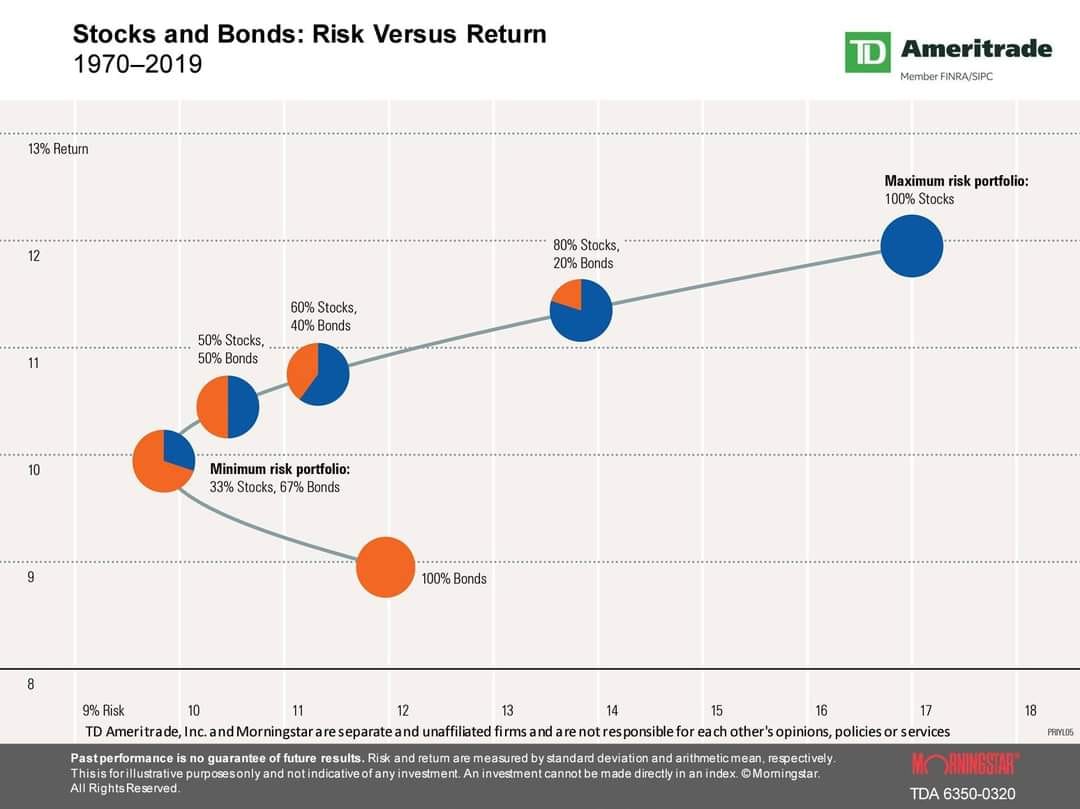
אז הבנו שמניות זה רווחי אבל יותר מסוכן (תנודתי) ואג"ח פחות רווחי אבל גם פחות מסוכן, וזה הגיוני בסך הכל כי ככל שאתה לוקח סיכון גדול יותר אתה מצפה לקבל תשואה גבוהה יותר. "התיאוריה המודרנית של תיקי השקעות" פותחה על ידי זוכה פרס נובל לכלכלה הארי מרקוביץ', התיאוריה מראה תשואה של תיקי השקעות בתמהילים שונים כפונקציה של סיכון. ‏

אם תסתכלו בתמונה אתם תראו תיקי השקעות בתמהילים שונים (מניות/אגח), ככל שתיק ההשקעות יותר ימינה על הגרף הוא יותר "מסוכן" וככל שהוא יותר למעלה הוא נותן  תשואה גבוהה יותר.

ניתן לראות פה מספר דברים מעניינים

א
תיק השקעות של 100% אג"ח הוא יותר מסוכן מאשר תיק שמכיל גם מדדי מניות, מפתיע לא?
ב
הוספת מניות לתיק ההשקעות עד לנקודה מסויימת דווקא מוריד את הסיכון של תיק ההשקעות ומעלה את התשואה.
ג
כמובן שככל שהאחוז המניייתי בתיק גבוה יותר כך התשואה והסיכון עולים יחדיו

האם יש לקחת את התיאוריה הזאת כחוק ברזל? ממש לא. אחת הבעיות בתיאוריה הזאת היא הסתמכות על קורלציה הפוכה בין מניות לאג"ח (במקרה הזה מדובר על אג"ח ארוך טווח שיכול להיות מאוד תנודתי בטווח הקצר). קורלציה בין אפיקים שונים יכולה להשתנות מתקופה לתקופה ואי אפשר כמובן להבטיח שאם המניות ירדו האג"ח יעלה, סתכלו על 2022 לדוגמה.

התאוריה הזאת כן יכולה לעזור לנו להבין את רמת הסיכון לתשואה בתיקי השקעות שונים ולמצוא את התיק היעיל ביותר בשבילנו אבל לדעתי כדאי להתייחס גם לטווח זמן ההשקעה.

קצת סטטיסטיקה בהשקעה במדד מניות רחב

בהשקעה ל-5 שנים יש 11% סיכוי לקבלת תשואה שלילית
בהשקעה ל-10 שנים יש 5% סיכוי לקבלת תשואה שלילית
‏בהשקעה ל-15 שנה לא קרה מעולם שהיית מקבל תשואה שלילית (כולל התחשבות באינפלציה)

הסטטיסטיקה הזאת מדברת על השקעה חד פעמית, אם בנוסף אתה מכניס כל חודש כסף חדש להשקעה האחוזים לקבלת תשואה חיובית עולים משמעותית. מהסטטיסטיקה הזאת אנחנו יכולים להבין שאם משך ההשקעה המוגדר שלנו הוא מעל 10/15 שנה אין ממש בעיה שהתיק יהיה אפילו 100% מנייתי. מה כן יכול להפריע לזה? הסיבולת שלנו. אם יהיה לנו קשה לראות את התיק שלנו בהפסדים ולא נצליח להחזיק את ההשקעה למשך 15 שנה אז בעצם לא עשינו פה כלום, אנחנו נפסיד כסף ואולי אפילו נקבל טראומה משוק ההון.

מה אפשר לעשות נגד זה?

א
בניית כרית ביטחון, מספיק כסף במקום בטוח ונזיל שישמש אותנו לעת צרה, כלל האצבע אומר בין 3 ל - 6 חודשי מחיה. לשים לב שמדובר בהוצאה החודשית ולא בהכנסה החודשית, אם אנחנו מוציאים 10 אלף בחודש אז כרית ביטחון של 60 אלף תהיה הגיונית. בסופו של דבר כרית הביטחון צריכה לתת לכם שקט נפשי ואם אתם צריכים שתהיה בה סכום גדול יותר מ-6 חודשי מחיה זה בסדר גמור. אבל! אל תשאירו את הכסף הזה בעו"ש, תשימו אותו במקום שישמור על הערך שלו כמו קרן כספית או פקדון בנקאי.
ב
הוספת אג"ח לתיק ההשקעות שלנו על מנת למתן תנודתיות בתיק בשביל לעזור לנו לשרוד זמנים קשים.

הדעה שלי

ככל שתבינו יותר את ההשקעה וככל שתגדירו מטרות ברורות יותר בהתאם לטווח זמן ההשקעה שלכם תוכלו למקסם את הכסף שלכם בצורה מיטבית ועדיין לישון טוב בלילה. מקור
רוצים ליווי אישי בבניית התיק שלכם?

בואו נעשה סדר ונתאים אסטרטגיה אישית

תכנון פיננסי אובייקטיבי 100% – ללא ניגוד עניינים, ללא דמי ניהול מנופחים ובגובה העיניים.

שיחת היכרות בוואטסאפ
שיר כהן

שיר כהן

תכנון פיננסי עצמאי

נעים להכיר, אני מלווה משפחות ויחידים בהשקעות פסיביות עצמאיות, סדר פיננסי וחיסכון בדמי ניהול – בגובה העיניים, בשפה פשוטה וללא ניגוד עניינים.

מצאתם ערך במאמר? שתפו עם חברים:
שתף בוואטסאפ
הבהרה משפטית וגילוי נאות:

המידע המובא במאמר זה הינו לידיעה כללית והעשרה בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס, המלצה לביצוע פעולות בניירות ערך או תחליף לייעוץ פיננסי אישי המותאם לצרכיו האישיים של כל אדם. שיר כהן אינו בעל רישיון לייעוץ השקעות או ייעוץ פנסיוני לפי חוק הסדרת העיסוק. כל פעולה הנעשית על סמך המידע במאמר היא על אחריותו הבלעדית של הקורא.

מאמרים נוספים לקריאה

לכל המאמרים