להרכיב תיק השקעות פאסיבי בשוק ההון זה ממש לא משימה קשה, בואו תראו!
תובנות מרכזיות מהמאמר:
3 נקודות זהב שכדאי לקחת איתכם מהקריאה
פשטות מנצחת: תיק השקעות מצוין יכול להיות מורכב מ-1 עד 4 קרנות סל בלבד.
עלויות ומיסוי: בחירה בקרנות סל איריות צוברות בשקלים חוסכת דמי ניהול ודוחה מס רווחי הון.
התאמה אישית: חלוקת האחוזים בין מניות לאג"ח נקבעת לפי טווח הזמן וסיבולת התנודתיות שלכם.
ברוכים הבאים! הגעתם למדריך עזר לבניית תיק השקעות מחקה מדדים פאסיבי. אם אתם תוהים למה להשקיע בכלל במדדי מניות, תתחילו בקריאת הכתבה שלי באתר וואלה שמסבירה בדיוק את זה! העקרונות שלנו בבניית תיק ההשקעות -
מי שמוצא את ה- אג"ח עולם מורכב ומוזר (כי הוא כזה) ולא רוצה קצת להבין איך הוא מתנהג עדיף לו לבחור משהו יותר ברור וסולידי כמו קרן כספית.
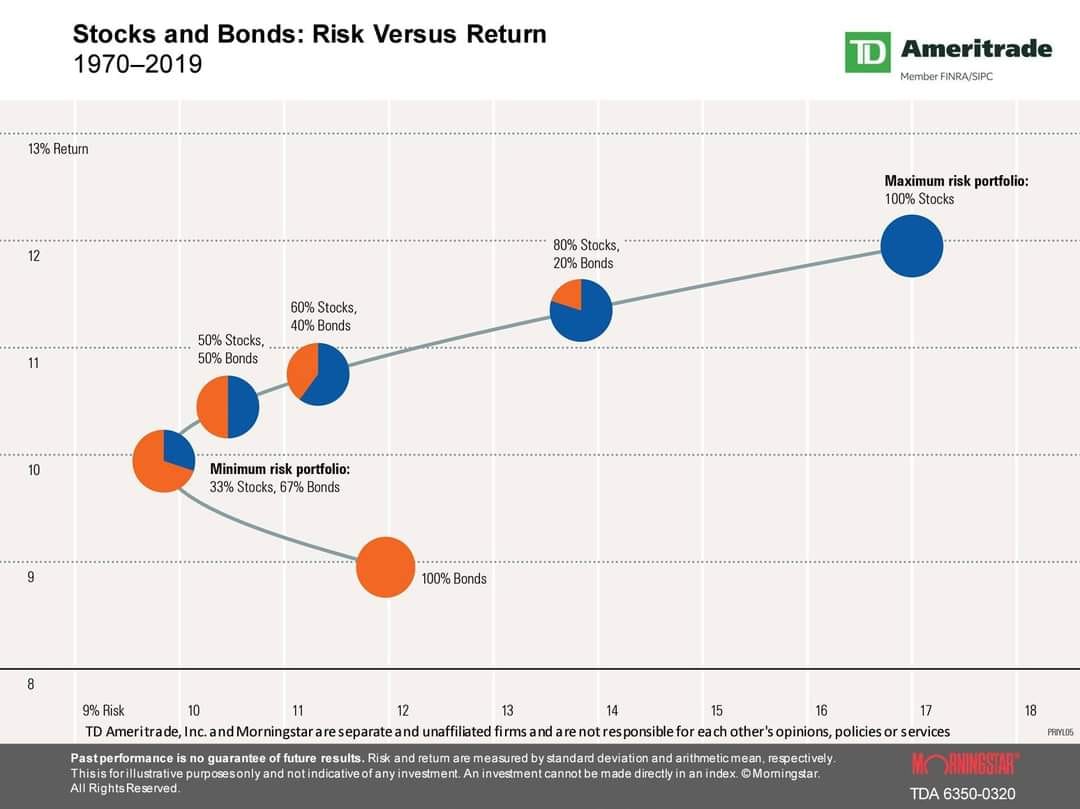
נמשיך במלאכה, עכשיו אנחנו צריכים להחליט מה יהיה חלוקת האחוזים בין החלק המנייתי לבין החלק הסולידי. (קראו כאן להרחבה לגבי סיכון מול תשואה )
ההחלטה צריכה להגיע בעקבות הדברים הבאים
1
סיבולת התנודתיות שלנו - איך נתמודד בזמן משבר (האם נעשה טעות שנובעת מפחד כשיש ירידות או נצליח להתמיד באסטרטגיית ההשקעות שלנו)
2
טווח זמן ההשקעה שלנו - ככל שטווח זמן ההשקעה ארוך יותר ככה הסיכון יורד ואפשר לתת אחוז גדול יותר לחלק המנייתי ( קראו כאן )
3
רמת הסיכון שאנחנו מעוניינים בה
אם לדוגמה אנחנו בונים תיק שמיועד לטווח ארוך (10/15 שנה ומעלה) אז סטטיסטית אפשר לבחור תיק 100% מנייתי אבל אולי לנפש שלנו עדיף שנבחר תיק 80% מנייתי 20% סולידי. אם טווח זמן ההשקעה שלנו הוא בינוני (4 - 10 שנים) אז ניתן יותר משקל לחלק הסולידי בהתאם לרמת הסיכון שאנחנו רוצים. לדוגמה 50% קרן עולמית 50% קרן כספית. (קראו כאן לגבי השקעה לטווח זמן בינוני )
ואם הוא ממש קצר (1 - 4 שנים) אז כנראה עדיף לנו לבחור 100% השקעה סולידית כמו קרן כספית או מדד אג"ח לפדיון.
אפשר להסתכל על זה גם בעוד דרך (אני אישית מאוד מתחבר אלייה)
כסף שאפשר לייעד לטווח ארוך (אפשר "להפרד ממנו" לזמן מעל 10 שנים) הוא ילך לחלק המנייתי
כסף שאנחנו צריכים לטווח זמן קצר נשים בחלק הסולידי
כסף שאנחנו לא יודעים מה לעשות איתו גם נשים בחלק המנייתי או נשים חלק וחלק
המידע המובא במאמר זה הינו לידיעה כללית והעשרה בלבד ואינו מהווה ייעוץ השקעות, ייעוץ מס, המלצה לביצוע פעולות בניירות ערך או תחליף לייעוץ פיננסי אישי המותאם לצרכיו האישיים של כל אדם. שיר כהן אינו בעל רישיון לייעוץ השקעות או ייעוץ פנסיוני לפי חוק הסדרת העיסוק. כל פעולה הנעשית על סמך המידע במאמר היא על אחריותו הבלעדית של הקורא.